碳核算完全指南:从企业碳盘查到碳资产管理的实践路径
在"双碳"目标持续推进的背景下,碳核算已经从一个专业术语变成了许多企业必须面对的实际工作。无论是应对供应链下游客户的碳排放数据要求,还是参与碳交易市场、开发CCER项目,抑或是制定自身的碳中和路线图,碳核算都是绕不开的第一步。然而,很多企业在真正动手时才发现,碳核算远不只是"算一个数"那么简单,它涉及边界划定、数据采集、排放因子选择、核查验证等一系列专业环节。本文结合科学研究和技术服务领域的实践经验,系统梳理碳核算的核心逻辑与落地方法,帮助企业少走弯路。
碳核算到底是什么:三个层次的理解
碳核算,简单说就是量化某个主体在一定时间内直接或间接产生的温室气体排放量,并按照统一的方法学折算成二氧化碳当量。但落到实际操作中,它可以分为三个层次来理解。
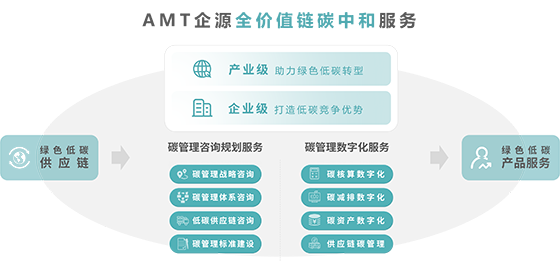
第一个层次是组织层面的碳盘查,也就是通常说的企业碳盘查。它关注的是一个企业或工厂在运营边界内的排放,包括燃烧化石燃料的直接排放、外购电力和热力带来的间接排放,以及供应链、废弃物处理等价值链排放。这是最基础也最普遍的需求。
第二个层次是产品层面的碳足迹核算。它聚焦于一件产品从原材料获取、生产、运输、使用到废弃的全生命周期排放。出口型企业面对欧盟碳边境调节机制(CBAM)或客户绿色采购要求时,往往需要提供产品碳足迹报告。
第三个层次是项目层面的减排量核算。这主要服务于CCER项目开发、碳交易等场景,需要按照特定方法学计算项目相对于基线情景产生的额外减排量。三个层次的方法学、数据要求和应用场景各不相同,企业需要先明确自己的目的,再选择对应的核算路径。
企业碳盘查的标准流程与关键节点
一套完整的企业碳盘查通常遵循"边、源、量、报、查"五个步骤,这也是国内外主流标准(如ISO 14064、GHG Protocol)的通用框架。
- 设定组织边界:明确哪些法人实体、工厂、分支机构纳入盘查范围。常见方法有股权比例法、运营控制权法和财务控制权法,选择哪种方法会直接影响最终结果,需要在报告中说清楚。
- 识别排放源:按照范围一(直接排放)、范围二(外购能源间接排放)、范围三(价值链间接排放)逐项梳理。范围三往往占企业总排放的大头,但数据获取难度也最高,建议分阶段推进。
- 收集活动数据:包括燃料消耗量、用电量、原材料用量、运输里程等。这一环节最考验企业的数据管理能力,很多企业卡在这里,原因往往是能源台账不完整、多厂区数据口径不一致。
- 选择排放因子并计算:排放因子应优先采用国家主管部门发布的权威数据,其次参考行业标准或国际数据库,并注明来源和年份。
- 编制报告与第三方核查:形成规范的温室气体排放报告,必要时委托有资质的机构进行核查,提升数据的公信力。
在实际项目中,最容易出问题的往往不是计算本身,而是前期的边界设定和数据采集。建议企业在启动盘查前先做一次内部数据摸底,把能源台账、采购记录、物流单据的完整性梳理清楚,后续工作会顺畅很多。
碳核算与碳资产管理、碳交易的联动
碳核算的价值不止于出一份报告。准确的排放数据是企业碳资产管理的基石。只有把家底摸清楚,企业才能判断自己在一段时期内是配额盈余还是缺口,从而决定在碳交易市场中是买入还是卖出。
对于纳入全国碳市场的重点排放单位,碳核算数据直接关系到配额的清缴履约,数据的准确性就是真金白银。对于有意开发CCER项目的企业,减排量的核算更需要严格遵循方法学要求,从基线识别、额外性论证到监测计划设计,每一步都影响项目能否成功备案和签发。
更进一步,碳核算结果还可以反哺企业的减排决策。通过分析各排放源的占比,企业能够识别出减排潜力最大的环节,把有限的资金投向性价比最高的技改项目,避免"拍脑袋"式的低碳投入。
数字化工具如何提升碳核算效率
当企业只有一两个厂区时,用电子表格尚可应付;但一旦扩展到多基地、多产品线,手工核算的工作量和出错风险就会迅速上升。这也是近年来碳管理平台逐渐普及的原因。
一套实用的碳管理平台通常具备几个核心能力:活动数据的在线采集与校验、排放因子的内置与更新、多标准核算模型的自动计算、排放报表的自动生成,以及减排情景的模拟分析。对于集团型企业,平台还能实现下属单位的统一管理和数据穿透,让碳数据真正流动起来。
需要提醒的是,工具只是手段。平台上线前,企业仍需先把核算方法学、组织边界、数据责任分工等管理机制理顺,否则再好的系统也只是把混乱数字化了一遍。
常见误区与实操建议
在服务企业开展碳核算的过程中,有几个误区反复出现,值得特别注意。
- 只算范围一和范围二,忽视范围三:随着供应链减排要求趋严,范围三数据的缺失会让企业在客户审核中处于被动。
- 排放因子随意套用:不同年份、不同地区的电网排放因子差异明显,混用会导致结果失真。
- 把碳核算当成一次性任务:碳核算应是年度化、常态化的管理工作,而非应付检查的临时项目。
- 数据不留痕:活动数据的来源凭证要妥善保存,否则第三方核查时难以追溯。
给企业的实操建议是:先建立碳核算管理制度,明确牵头部门和数据责任人;再从重点厂区、重点产品试点,跑通流程后再全面推广;同时关注主管部门发布的最新核算指南和因子更新,保持方法的时效性。对于缺乏内部经验的企业,借助专业的双碳咨询机构完成首轮盘查和方法学搭建,往往比自行摸索更高效。
结语
碳核算是一项兼具技术性和管理性的工作,它既是企业回应外部要求的"通行证",也是内部推进低碳转型的"体检表"。把碳核算做扎实,企业才能在碳资产管理、碳交易、碳中和解决方案的落地中掌握主动权。对于科学研究和技术服务领域的企业而言,碳核算能力本身也可以成为一项对外输出的专业服务,帮助更多行业客户完成从"算清楚"到"管得好"的跨越。